Domain kombinierte-maschine.de kaufen?
Wir ziehen mit dem Projekt
kombinierte-maschine.de um.
Sind Sie am Kauf der Domain
kombinierte-maschine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kombinierte-maschine.de kaufen?
Was ist eine sonstige kombinierte Störung des Sozialverhaltens und der Emotionen (F928)?
Eine sonstige kombinierte Störung des Sozialverhaltens und der Emotionen (F928) ist eine psychische Störung, bei der sowohl das Verhalten als auch die Emotionen beeinträchtigt sind. Es handelt sich um eine Kombination verschiedener Symptome, die nicht eindeutig einer spezifischen Störung zugeordnet werden können. Diese Störung kann sich auf verschiedene Bereiche des Lebens auswirken und erfordert in der Regel eine professionelle Behandlung. **
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
Ähnliche Suchbegriffe für Sonstige-Plattenwagen-Geronnimo
Top-Angebote
Produkte zum Begriff Sonstige-Plattenwagen-Geronnimo:
-
Sonstige Anlaufautomatik für 1 MaschineNetzanschluss, Maschinenanschluss und Absauganschluss jeweils 3 x 400 V Mit 2 Schuko-Steckdosen 230 V Max. Gesamtlast aller Maschinen 16 A oder 7,5 kW Ausgangslast Absauganlage (geschaltet) 4,0 kW 400 / AC-3 Die zulässige Gesamtanschlussleistung darf die angegebene Gesamtlast nicht überschreiten!119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sonstige Anlaufautomatik für 1 Maschine mit WahlschalterNetzanschluss, Maschinenanschluss und Absauganschluss jeweils 3 x 400 V Mit 2 Schuko-Steckdosen 230 V Max. Gesamtlast aller Maschinen 16 A oder 7,5 kW Ausgangslast Absauganlage (geschaltet) 4,0 kW 400 / AC-3 mit Wahlschalter Hand-0-Auto für Absaugung Die zulässige Gesamtanschlussleistung darf die angegebene Gesamtlast nicht überschreiten!139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Abflussreiniger Maschine, Hohe Effizienz, Langlebiges Design, Orangezuverlässige leistung : diese rohrreinigungsmaschine verfügt über einen leistungsstarken motor, der eine effiziente reinigungsgeschwindigkeit bietet und ihnen hilft, verstopfungen schnell zu beseitigen. erhöhte sicherheit : ausgestattet mit einem schutzmechanismus gibt ihnen diese maschine ein sicheres gefühl während des betriebs und minimiert das risiko von unfällen. robuste konstruktion : hauptsächlich aus strapazierfähigen materialien gefertigt, ist dieses gerät darauf ausgelegt, abnutzung standzuhalten und eine lange lebensdauer bei wiederholtem einsatz zu gewährleisten. benutzerfreundliches design : der ergonomische griff und die einfache struktur machen es jedem leicht, die maschine zu bedienen und sorgen für eine reibungslose erfahrung. effiziente baggerfähigkeit : mit einer erheblichen reichweite und robusten komponenten bewältigt diese maschine mühelos verschiedene abflussprobleme und erleichtert ihnen die arbeit. Spezifikation: material: eisen durchmesser der reinigungsrohre: 20150mm motortyp: kupfermotor leistung: 750w spannung: 230240v frequenz: 50hz reinigungsgeschwindigkeit: 400u/min reinigungs länge: 20m federlängen: 16m, 2.5m nettogewicht: 11.5kg Die von Ihnen gekaufte Variante ist: Orange335,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plattenwagen Biedrax VDM1510PLATTENWAGEN FÜR HOLZPLATTEN VDM1510 DER PLATTENWAGEN IST FÜR DEN TRANSPORT VON FLACHMATERIALIEN ENTWICKELT. IN VERBINDUNG MIT DEM STATIONÄREN STÄNDER KANN EINE EINFACHE UND SICHERE HANDHABUNG UND LAGERUNG VON PLATTENMATERIALIEN GEWÄHRLEISTET WERDEN. DER PLATTENWAGEN WIRD OHNE BÖGEN GELIEFERT; AUF EINEN WAGEN KANN MAN BIS ZU 7 STÜCK AUFSETZEN. DIE FELGEN SIND AUS MASSIVEM SCHWARZEM GUMMI. DER RADDURCHMESSER BETRÄGT 200 MM. GEWICHT: 42 KG TRAGKRAFT: 500 KG LÄNGE: 1200 MM BREITE: 800 MM RÄDERDURCHMESSER: 200 MM GUMMIRÄDER FARBE: BLAU RAL5005 HOLZBODEN Hersteller: Bludovický Svatý Ján s.r.o., Horní Bludovice 307, 739 37 Horní Bludovice, Tschechische Republik, www.deutscheregale.de592,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **


Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Sonstige-Plattenwagen-Geronnimo:
-
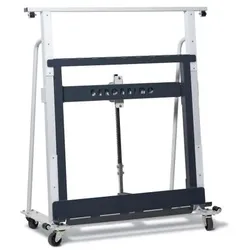
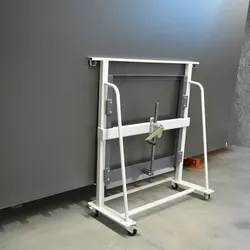
Sonstige Plattenwagen GeronnimoTransportieren leicht gemacht... Spielend leicht vom Plattenregal auf die Säge Mit dem wohl besten Plattenwagen für den vertikalen Transport "GERONNIMO" bewegen Sie Platten von bis zu 200 kg mit nur einer Person. passend für alle gängigen Plattensägen rollengelagerte Plattenaufnahme für leichtes und ergonomisches Beladen Höhenverstellung der Plattenaufnahme von 130 - 430 mm (Bodenabstand) extrem stabile und breite Konstruktion für sicheren Stand und Transport 100% made in Germany Ausstattung 4 Lenkrollen, davon 2 Stück feststellbar 2 vordere und 2 hintere Plattenaufführrollen Plattenaufstellrahmen mit Kunststoff-Gleitführung und Zahnstangenhöhenverstellung Weitere technische Daten Abstand der unteren Auflagepunkte: 1.000 mm Höhenverstellung der Auflagepunkte: von 130 mm bis 400 mm So einfach bewegen Sie Platten mit Geronnimo: Plattenwagen vor das Plattenregal positionieren, Platte auf Wagen ziehen, Aufstellrahmen hochdrehen Wagen zur Säge fahren Aufstellrahmen herunterdrehen, Platte auf Maschine klappen.1773,10 €*Versand: 99,00 €Sichere Weiterleitung zum Anbieter
-
Geronne Plattenwagen Geronnimo Plattentransportwagen Tragkraft 200 kgBeschreibung: Plattentransportwagen für alle gängigen Plattensägen Plattenwagen mit höhenverstellbarer Auflage von ca. 130 mm bis ca. 400 mm, einschl. 4 Lenkrollen ( 2 Stück feststellbar). Die Höhenverstellung erfolgt über ein Handrad. Ideal zum Beschicken von vertikalen Plattensägen durch 1 Person. Lieferumfang: 1 x Geronnimo Plattenwagen (ohne Deko)1892,10 €*Versand: 120,00 €Sichere Weiterleitung zum Anbieter
-
Sonstige Anlaufautomatik für 1 MaschineNetzanschluss, Maschinenanschluss und Absauganschluss jeweils 3 x 400 V Mit 2 Schuko-Steckdosen 230 V Max. Gesamtlast aller Maschinen 16 A oder 7,5 kW Ausgangslast Absauganlage (geschaltet) 4,0 kW 400 / AC-3 Die zulässige Gesamtanschlussleistung darf die angegebene Gesamtlast nicht überschreiten!119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sonstige Anlaufautomatik für 1 Maschine mit WahlschalterNetzanschluss, Maschinenanschluss und Absauganschluss jeweils 3 x 400 V Mit 2 Schuko-Steckdosen 230 V Max. Gesamtlast aller Maschinen 16 A oder 7,5 kW Ausgangslast Absauganlage (geschaltet) 4,0 kW 400 / AC-3 mit Wahlschalter Hand-0-Auto für Absaugung Die zulässige Gesamtanschlussleistung darf die angegebene Gesamtlast nicht überschreiten!139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine sonstige kombinierte Störung des Sozialverhaltens und der Emotionen (F928)?
Eine sonstige kombinierte Störung des Sozialverhaltens und der Emotionen (F928) ist eine psychische Störung, bei der sowohl das Verhalten als auch die Emotionen beeinträchtigt sind. Es handelt sich um eine Kombination verschiedener Symptome, die nicht eindeutig einer spezifischen Störung zugeordnet werden können. Diese Störung kann sich auf verschiedene Bereiche des Lebens auswirken und erfordert in der Regel eine professionelle Behandlung. **
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Ähnliche Suchbegriffe für Sonstige-Plattenwagen-Geronnimo
-
OEM Abflussreiniger Maschine, Hohe Effizienz, Langlebiges Design, Orangezuverlässige leistung : diese rohrreinigungsmaschine verfügt über einen leistungsstarken motor, der eine effiziente reinigungsgeschwindigkeit bietet und ihnen hilft, verstopfungen schnell zu beseitigen. erhöhte sicherheit : ausgestattet mit einem schutzmechanismus gibt ihnen diese maschine ein sicheres gefühl während des betriebs und minimiert das risiko von unfällen. robuste konstruktion : hauptsächlich aus strapazierfähigen materialien gefertigt, ist dieses gerät darauf ausgelegt, abnutzung standzuhalten und eine lange lebensdauer bei wiederholtem einsatz zu gewährleisten. benutzerfreundliches design : der ergonomische griff und die einfache struktur machen es jedem leicht, die maschine zu bedienen und sorgen für eine reibungslose erfahrung. effiziente baggerfähigkeit : mit einer erheblichen reichweite und robusten komponenten bewältigt diese maschine mühelos verschiedene abflussprobleme und erleichtert ihnen die arbeit. Spezifikation: material: eisen durchmesser der reinigungsrohre: 20150mm motortyp: kupfermotor leistung: 750w spannung: 230240v frequenz: 50hz reinigungsgeschwindigkeit: 400u/min reinigungs länge: 20m federlängen: 16m, 2.5m nettogewicht: 11.5kg Die von Ihnen gekaufte Variante ist: Orange335,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plattenwagen Biedrax VDM1510PLATTENWAGEN FÜR HOLZPLATTEN VDM1510 DER PLATTENWAGEN IST FÜR DEN TRANSPORT VON FLACHMATERIALIEN ENTWICKELT. IN VERBINDUNG MIT DEM STATIONÄREN STÄNDER KANN EINE EINFACHE UND SICHERE HANDHABUNG UND LAGERUNG VON PLATTENMATERIALIEN GEWÄHRLEISTET WERDEN. DER PLATTENWAGEN WIRD OHNE BÖGEN GELIEFERT; AUF EINEN WAGEN KANN MAN BIS ZU 7 STÜCK AUFSETZEN. DIE FELGEN SIND AUS MASSIVEM SCHWARZEM GUMMI. DER RADDURCHMESSER BETRÄGT 200 MM. GEWICHT: 42 KG TRAGKRAFT: 500 KG LÄNGE: 1200 MM BREITE: 800 MM RÄDERDURCHMESSER: 200 MM GUMMIRÄDER FARBE: BLAU RAL5005 HOLZBODEN Hersteller: Bludovický Svatý Ján s.r.o., Horní Bludovice 307, 739 37 Horní Bludovice, Tschechische Republik, www.deutscheregale.de592,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plattenwagen Biedrax VDM1512Plattenwagen VDM1512 Zum zweiseitigen sicheren Transport von Holzplatten, Fenstern oder Türen. Rahmen pulverbeschichtet. Gewicht 84 kg Tragkraft 500 kg Länge 1200 mm Breite 800 mm Raddurchmesser 200 mm Gummiräder Farbe Blau RAL5005 Hersteller: Bludovický Svatý Ján s.r.o., Horní Bludovice 307, 739 37 Horní Bludovice, Tschechische Republik, www.deutscheregale.de841,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mondelin 500550 PlattenwagenDer MONDELIN Gipskartonplatten-Wagen ist die ideale Lösung für den Transport von Gipskarton- und Holzplatten auf Baustellen. Mit einer beeindruckenden Tragfähigkeit von bis zu 900 kg und verstellbaren, teleskopierbaren Griffen bietet dieser Wagen herausragende Manövrierfähigkeit und Ergonomie. Die zwei Gummiräder ermöglichen es, enge Kurven zu meistern, was ihn besonders praktisch und einfach in der Handhabung macht. Robuste Bauweise und eine dauerhafte Epoxidbeschichtung sorgen für Langlebigkeit und Zuverlässigkeit im täglichen Einsatz.208,90 €*Versand: 8,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.